
 par
Derrière l’essor de l’intelligence artificielle se cache une dépendance industrielle que peu de pays maîtrisent. Trois entreprises contrôlent des étapes essentielles de la fabrication des puces les plus avancées. Un équilibre stratégique que la Chine cherche à remettre en cause, tandis que Taïwan reste au centre des tensions géopolitiques.
Derrière l’intelligence artificielle, les smartphones, les voitures connectées et les infrastructures numériques se cache une chaîne industrielle dominée, aujourd’hui, par 3 entreprises. Aux Pays-Bas, aux États-Unis et à Taïwan, ASML, Nvidia et TSMC occupent des positions difficiles à remplacer. Une concentration qui donne à cette industrie une dimension économique et géopolitique majeure, alors que les tensions entre Pékin et Taipei continuent de peser sur les équilibres mondiaux.
L’intelligence artificielle a besoin de bien plus que des algorithmes pour fonctionner. Derrière chaque requête adressée à ChatGPT, chaque voiture équipée de systèmes électroniques et chaque équipement militaire sophistiqué, il y a des semi-conducteurs. Ces minuscules composants sont devenus indispensables à l’économie numérique. Mais leur fabrication repose sur une chaîne industrielle particulièrement complexe, dont les étapes les plus stratégiques sont concentrées entre les mains de quelques entreprises seulement.
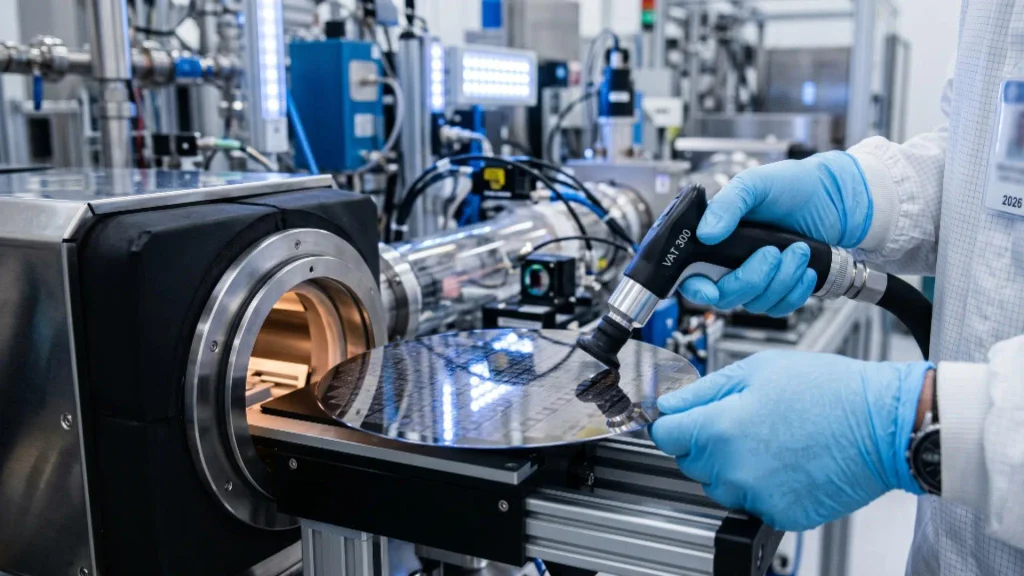
Trois entreprises dominent les maillons les plus stratégiques de cette chaîne industrielle. L’américain Nvidia conçoit les processeurs destinés notamment au calcul intensif et à l’intelligence artificielle. Le taïwanais TSMC se charge de leur fabrication, tandis que le néerlandais ASML fournit les machines de lithographie indispensables à la production des puces les plus avancées. Trois pays, trois spécialités et une même dépendance industrielle.
Cette répartition des rôles révèle un aspect souvent méconnu de l’industrie technologique à savoir que concevoir une puce ne suffit pas. La véritable puissance réside aussi dans la capacité à la produire, à maîtriser les équipements industriels et à contrôler les technologies nécessaires à sa fabrication.
Nvidia conçoit, TSMC fabrique
Nvidia doit une grande partie de son ascension aux processeurs graphiques (GPU), devenus essentiels à l’entraînement et au fonctionnement des systèmes d’intelligence artificielle. Mais le géant américain ne possède pas les usines qui fabriquent ses puces. Il conçoit, ses partenaires produisent.
Ce modèle, connu sous le nom de «fabless» (sans usine de fabrication), permet à Nvidia de concentrer ses ressources sur la recherche, l’architecture des processeurs et le développement logiciel, sans avoir à investir directement dans des usines dont la construction et l’exploitation coûtent plusieurs milliards de dollars.
Pour la fabrication de ses composants les plus avancés, l’entreprise s’appuie notamment sur le taïwanais TSMC (Taiwan Semiconductor Manufacturing Company). Ce dernier occupe une position dominante sur le marché mondial. Selon une analyse de l’université Stanford publiée en 2026, TSMC détenait en 2024 plus de 60% du marché mondial de la fabrication de puces pour le compte de tiers et assurait environ 90% de la production des semi-conducteurs les plus avancés.
Cette concentration concerne des composants essentiels à l’essor de l’intelligence artificielle. Apple, Nvidia et plusieurs autres géants technologiques dépendent des capacités industrielles du groupe taïwanais pour produire une partie de leurs processeurs.
Les conséquences d’une interruption majeure chez TSMC dépasseraient largement les frontières de Taïwan. Smartphones, automobiles, serveurs informatiques et centres de données pourraient subir des retards de production, des pénuries de composants et une hausse des coûts. Une difficulté industrielle sur une seule île pourrait ainsi se répercuter sur des pans entiers de l’économie mondiale.
ASML, le fournisseur que personne ne peut remplacer dans l’EUV
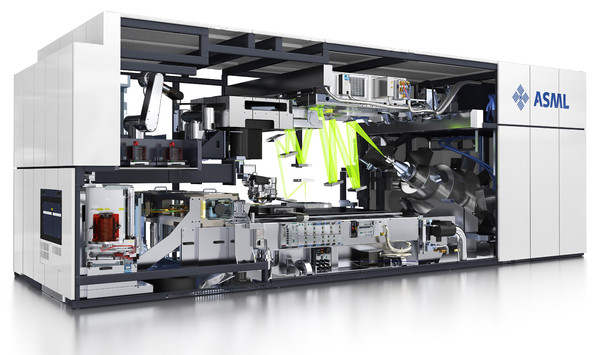
La dépendance de l’industrie des semi-conducteurs ne s’arrête pas à Taïwan. Pour fabriquer les puces les plus avancées, TSMC utilise des équipements d’une extrême complexité, notamment les machines de lithographie par ultraviolets extrêmes (EUV).
Ces systèmes projettent une lumière d’une longueur d’onde de 13,5 nanomètres sur des plaques de silicium afin d’y graver des circuits électroniques aux dimensions microscopiques. Une technologie essentielle à la production des processeurs les plus sophistiqués, notamment ceux destinés à l’intelligence artificielle.
Dans ce domaine, le néerlandais ASML occupe une position unique. Il est aujourd’hui le seul fabricant au monde à commercialiser des machines EUV destinées à la production industrielle de semi-conducteurs mais aucunes entreprises européennes ne les achetent. Ses équipements sont utilisés par TSMC et d’autres grands fabricants pour produire les puces de dernière génération.
Cette avance repose sur une maîtrise technologique particulièrement difficile à reproduire. Chaque machine combine des systèmes optiques, mécaniques et électroniques d’une extrême précision, avec la participation de centaines de fournisseurs spécialisés. Leur développement a nécessité plusieurs décennies de recherche et des investissements considérables.
ASML n’est toutefois pas le seul acteur du marché de la lithographie. Les japonais Nikon et Canon fabriquent également des équipements utilisés dans les usines de semi-conducteurs, principalement pour les procédés DUV (ultraviolets profonds). Canon développe aussi une technologie différente, appelée nano-impression. Mais aucun de ces deux groupes ne commercialise actuellement de machine EUV comparable à celles du constructeur néerlandais.
La Chine cherche, elle aussi, à réduire cette dépendance technologique. Face aux restrictions américaines sur l’accès aux équipements de pointe, Pékin accélère le développement de ses propres machines. Des entreprises comme SMEE et Shanghai Aishengna travaillent sur des équipements de lithographie destinés à renforcer les capacités industrielles nationales. En juillet 2026, Reuters a notamment rapporté le lancement de la production chinoise de machines DUV à immersion. Le groupe Shanghai Aishengna prévoyait alors d’en produire une vingtaine en 2027.
Pékin travaille également sur une technologie EUV nationale. Mais le développement d’un prototype ne signifie pas que la Chine maîtrise déjà une production industrielle capable de rivaliser avec ASML. La précision, la fiabilité et le rendement de ces équipements restent des obstacles importants.
La compétition ne porte donc plus seulement sur la conception des processeurs, mais aussi sur la maîtrise des machines qui permettent de les fabriquer. ASML conserve son avance dans l’EUV, tandis que les fabricants japonais et chinois développent leurs propres solutions sur différents segments de la lithographie.
La répartition des rôles reste particulièrement révélatrice car Nvidia conçoit les processeurs, TSMC les fabrique et ASML fournit les machines nécessaires à la production des puces les plus avancées. La Chine tente désormais de remettre en cause cette dépendance en développant ses propres équipements. Une course technologique dont l’enjeu dépasse largement l’industrie électronique : celui qui maîtrise la fabrication des semi-conducteurs détient une partie des clés de la puissance économique, numérique et militaire.
Une concentration qui dépasse largement le secteur technologique
L’importance de cette chaîne se mesure aussi à son poids financier. Les sept grandes entreprises technologiques américaines, surnommées les «Magnificent Seven» (Apple, Microsoft, Nvidia, Amazon, Alphabet, Meta et Tesla), représentaient ensemble environ 33,7 % de la valeur du S&P 500 à la mi-novembre 2026, selon les données compilées par The Motley Fool.
Ce chiffre ne signifie pas que ces entreprises dépendent toutes exclusivement de TSMC. Leurs chaînes d’approvisionnement sont différentes et plusieurs disposent de fournisseurs alternatifs. Il donne néanmoins une idée du poids des géants technologiques dans la Bourse américaine et de l’importance économique des semi-conducteurs.
Une perturbation majeure de la production taïwanaise pourrait toucher une partie de leurs activités, directement ou indirectement. Les conséquences se répercuteraient ensuite sur les fabricants d’équipements électroniques, les entreprises industrielles et les services numériques.
La Chine, un autre acteur incontournable de la chaîne
Pékin dispose également de leviers importants dans l’industrie des technologies. La Chine occupe une position dominante dans la production de plusieurs matières premières et minerais utilisés par les secteurs électronique et industriel.
Selon l’US Geological Survey, elle a produit environ 4,9 millions de tonnes de silicium métal en 2024, soit près de 80% de la production mondiale estimée. Ce chiffre est nettement supérieur aux 35% avancés dans certaines estimations.
Il faut toutefois distinguer le silicium métal, le silicium de très haute pureté et les matériaux effectivement utilisés dans la fabrication des semi-conducteurs. La production de silicium ne signifie pas que la Chine maîtrise pour autant toute la chaîne de fabrication des puces de pointe.
Pékin dispose d’un autre moyen de pression à savoir le contrôle des exportations de matières premières stratégiques. Gallium, germanium, antimoine, graphite et plusieurs terres rares ont fait l’objet de restrictions ou de procédures de contrôle renforcées ces dernières années.
Ces mesures peuvent affecter les industries étrangères qui dépendent de ces approvisionnements. Elles illustrent la manière dont les matières premières sont devenues des instruments de politique économique et de rapport de force international.
Taïwan, le point de tension géopolitique
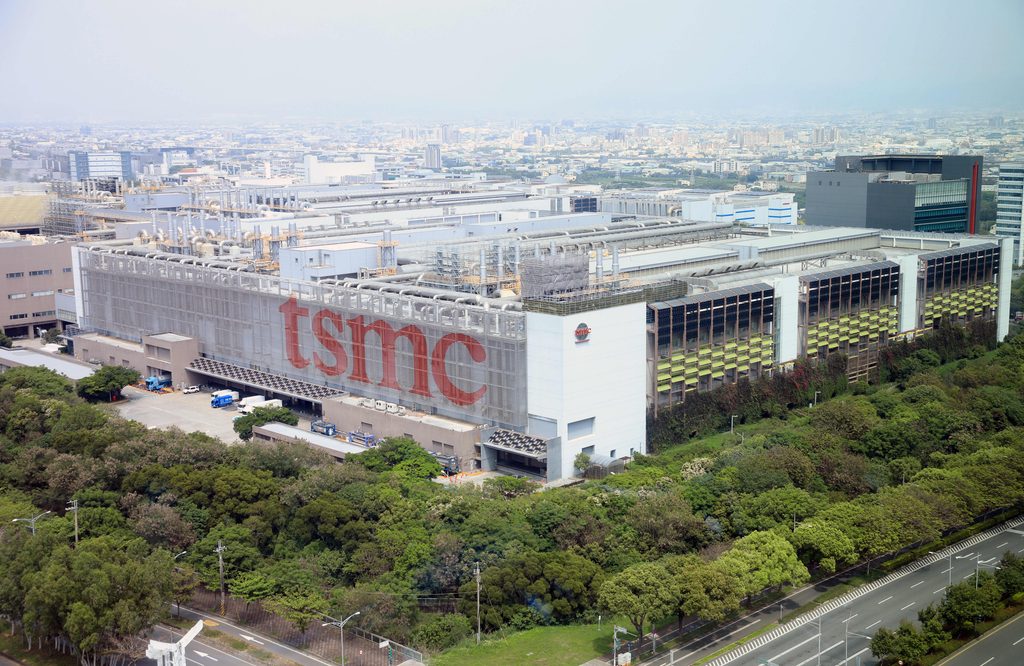
Reste le maillon le plus sensible : Taïwan. L’île concentre une part essentielle des capacités mondiales de fabrication des puces les plus avancées. Cette position lui donne une importance stratégique qui dépasse largement son poids territorial et démographique.
La situation est d’autant plus délicate que la Chine considère Taïwan comme une partie de son territoire et n’exclut pas le recours à la force pour parvenir à la réunification.
L’année 2027 est régulièrement citée dans les analyses militaires. Le dirigeant chinois Xi Jinping aurait demandé à l’Armée populaire de libération de disposer, à cette échéance, des capacités nécessaires pour mener une éventuelle opération contre l’île.
Mais cette date correspond à un objectif de préparation militaire, pas à une décision d’invasion. Dans son évaluation annuelle des menaces publiée en mars 2026, le renseignement américain estime que les dirigeants chinois ne prévoient pas actuellement de lancer une invasion en 2027 et qu’ils ne disposent pas d’un calendrier fixe pour parvenir à la réunification.
Un conflit dans le détroit de Taïwan aurait néanmoins des conséquences économiques considérables. Au-delà des risques militaires, une interruption du trafic maritime ou des activités industrielles de l’île pourrait désorganiser les approvisionnements mondiaux en semi-conducteurs.
Une dépendance que les grandes puissances tentent de réduire
Conscients de cette fragilité, les États-Unis, l’Europe et le Japon cherchent à développer leurs propres capacités de production. TSMC investit notamment dans de nouvelles usines à l’étranger, dont plusieurs sites aux États-Unis et au Japon.
Mais construire une usine de semi-conducteurs ne suffit pas. Il faut disposer de capitaux considérables, de compétences spécialisées, de fournisseurs fiables et de plusieurs années pour atteindre une production industrielle performante.
La diversification de la chaîne d’approvisionnement prendra donc du temps. Et même si de nouvelles capacités apparaissent hors de Taïwan, elles ne remplaceront pas immédiatement l’ensemble de son appareil industriel.
Derrière les performances de l’intelligence artificielle se joue désormais un rapport de force mondial. Nvidia, TSMC et ASML occupent des positions stratégiques dans la conception et la fabrication des puces les plus avancées. Mais cet équilibre évolue avec la montée en puissance de la Chine, qui investit massivement pour rattraper son retard technologique et réduire sa dépendance aux fournisseurs étrangers. Les progrès sont déjà visibles car’ selon l’OCDE, la Chine est devenue le premier centre mondial de production de plusieurs catégories de puces dites matures, tandis que ses capacités dans les technologies avancées continuent de progresser. En mars 2026, Reuters rapportait notamment que le fabricant chinois Hua Hong préparait la production de puces gravées en 7 nanomètres, après les avancées de SMIC.
Pékin renforce également ses fabricants d’équipements et de matériaux, avec l’objectif de maîtriser davantage les différentes étapes de la chaîne industrielle. Le pays reste toutefois en retrait dans la production à grande échelle des semi-conducteurs les plus avancés, où Taïwan et la technologie européenne d’ASML conservent une longueur d’avance.
La question dépasse désormais la seule industrie des puces : dans quelle mesure l’économie mondiale peut-elle continuer à dépendre d’une chaîne de production aussi concentrée, alors que les rivalités entre grandes puissances s’intensifient ?
Sources principales consultées
- Stanford University – Emerging Technology Review 2026 : concentration de la fabrication des semi-conducteurs.
- OCDE – Competition in Artificial Intelligence Infrastructure : dépendance de l’industrie de l’IA aux fabricants de puces.
- ASML – Rapport annuel : monopole technologique sur les machines EUV.
- US Geological Survey – Silicon 2025 : production mondiale de silicium.
- Agence internationale de l’énergie – Critical Minerals Outlook 2025 : restrictions chinoises sur les minerais stratégiques.
- Renseignement américain – Annual Threat Assessment 2026 : évaluation des intentions chinoises concernant Taïwan.
- OCDE – The Chip Landscape, décembre 2025.
- Reuters – Hua Hong prépare la production de puces 7 nm, 16 mars 2026.
- CSIS – La stratégie chinoise de localisation des semi-conducteurs, mars 2026.
A Savoir
comprendre la chaîne des semi-conducteurs
- Modèle fabless vs fonderie (foundry) : Une entreprise fabless (comme Nvidia, Apple ou AMD) conçoit l’architecture logique et logicielle des puces, mais sous-traite leur fabrication physique à des « fonderies » spécialisées (comme TSMC). Ce partage évite aux concepteurs d’investir des dizaines de milliards de dollars dans des usines (fabs) très coûteuses à amortir.
- Lithographie EUV et DUV : Pour imprimer des milliards de transistors sur une tranche de silicium (wafer), on projette un faisceau lumineux à travers un masque. La lithographie DUV (Deep Ultraviolet, 193 nm) sert aux puces standard et matures ; la lithographie EUV (Extreme Ultraviolet, 13,5 nm), maîtrisée industriellement par le seul ASML, permet de graver des motifs beaucoup plus fins indispensables aux processeurs d’IA de dernière génération.
- Finesse de gravure (ex. 7 nm, 3 nm) : Désigne historiquement la taille des transistors sur la puce. Aujourd’hui, il s’agit surtout d’une appellation commerciale marquant une génération technologique : plus le chiffre est bas, plus la densité de transistors est élevée, offrant davantage de puissance de calcul pour une consommation énergétique réduite.
- Puces « matures » vs puces « avancées » : Les puces matures (gravées généralement à partir de 28 nm et au-delà) équipent l’automobile, l’électroménager, l’industrie et les réseaux électriques ; la Chine en est devenue le premier pôle mondial. Les puces avancées (7 nm et moins) concentrent la valeur stratégique pour les centres de données d’IA, les smartphones haut de gamme et les systèmes de défense.
- Le « bouclier de silicium » taïwanais : Expression désignant le rôle dissuasif de TSMC dans la sécurité de Taïwan : en rendant l’économie mondiale (y compris américaine et chinoise) dépendante de ses usines, l’île augmente considérablement le coût économique et stratégique d’un éventuel blocus ou conflit militaire dans le détroit.
- Du silicium métal au wafer électronique : Le silicium extrait du quartz (silicium métallurgique, dominé par la Chine) doit subir un raffinage chimique poussé pour atteindre une pureté de 99,9999999 % (« qualité électronique ») avant d’être transformé en galettes monocristallines utilisables en fonderie.
